
【工作相关】支付清结算处理体系
支付清结算处理体系
从用户扫码 / 刷卡到最终资金落账,完整链路分为**交易(支付指令)→清算(轧差对账)→结算(资金划拨)** 三大阶段,核心是**信息流先确权、资金流后交割**。
交易平台提供交易场景,支付机构负责提供支付服务,清算机构承担信息转接和清算处理的职责,央行提供跨机构结算划拨。清结算模型如下: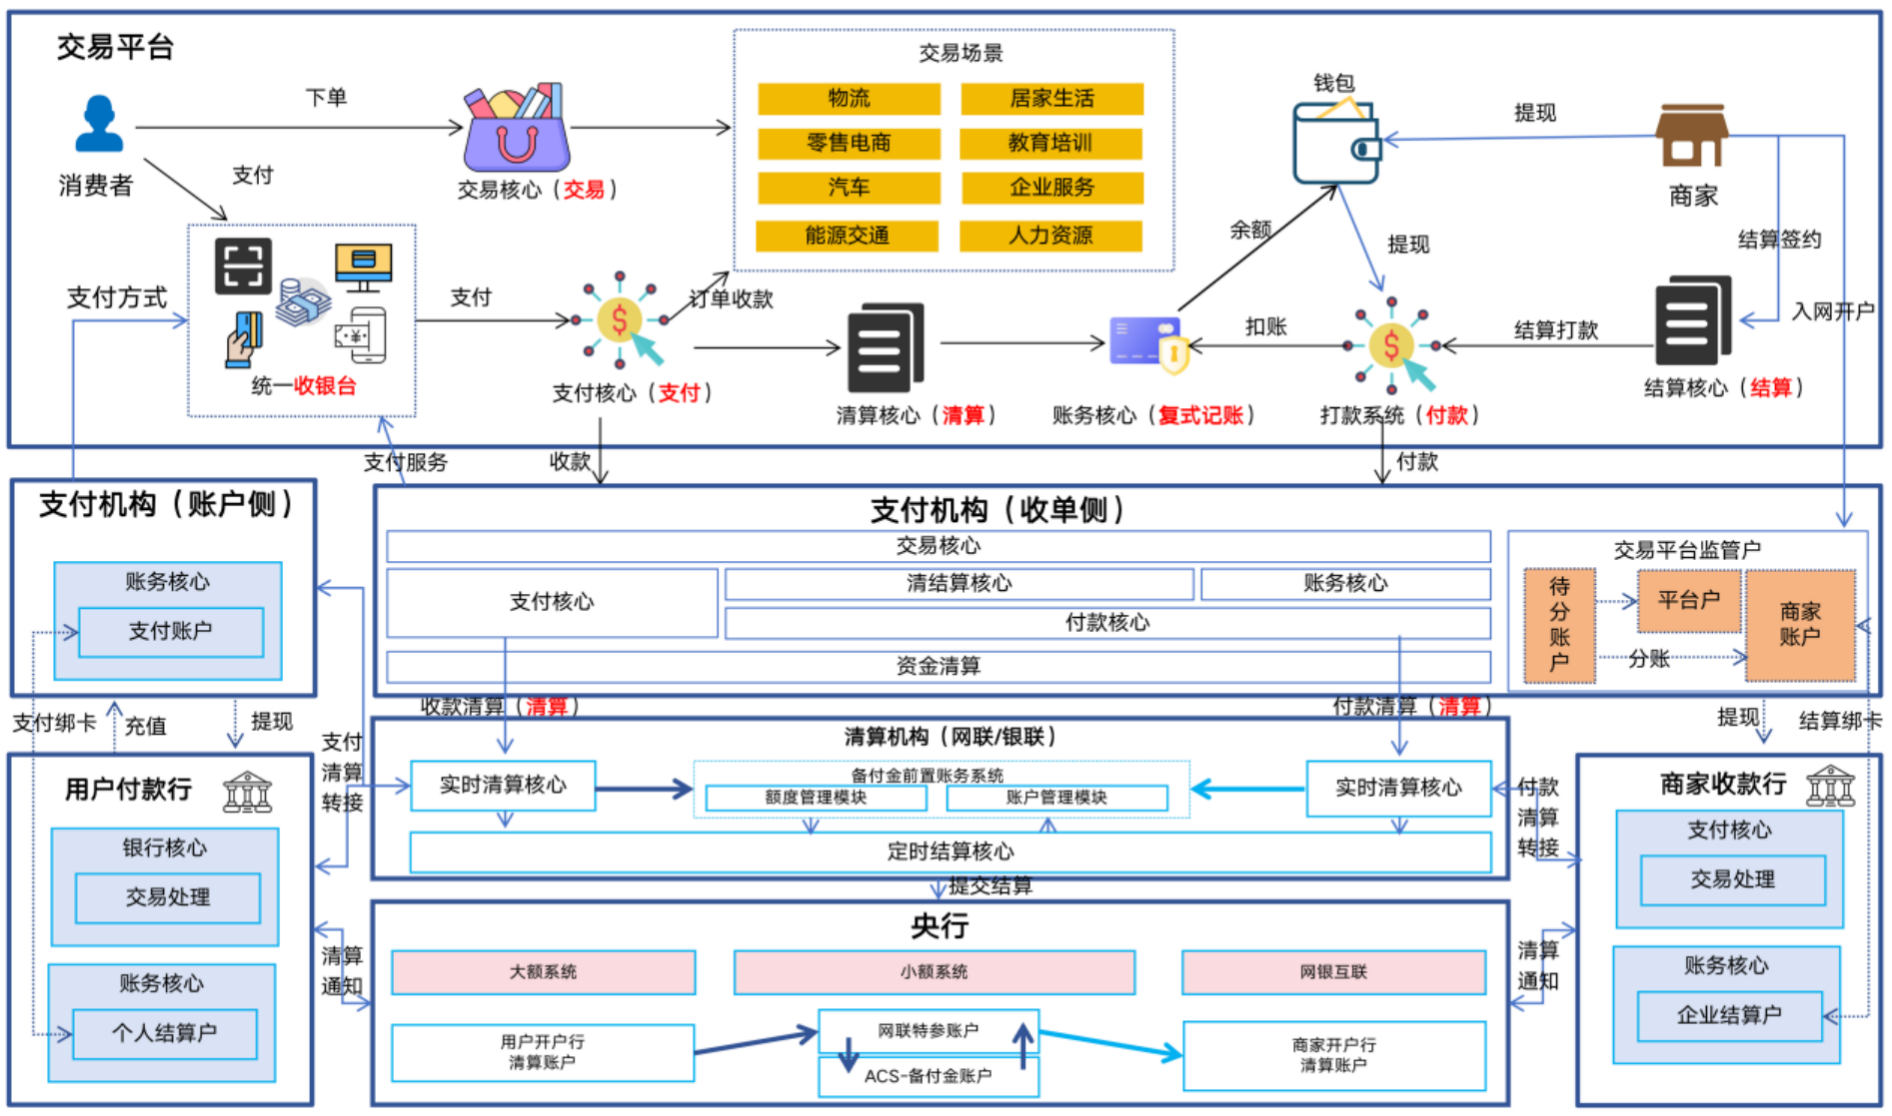
一、交易阶段(支付发起与确权)
- **用户发起**:用户通过微信 / 支付宝 / 银行卡等,向商户发起支付(扫码、刷卡、收银台)。
- **商户受理**:商户终端 / APP 接收请求,转发至**收单机构**(商户开户行、支付公司)。
- **账户验证与扣款**:
a. 收单机构将请求路由至**清算机构**(银联 / 网联)。
b. 清算机构转发至**发卡行 / 用户支付账户**,完成身份、余额、风控校验。
c. 校验通过后**冻结 / 扣划**用户资金,返回 “支付成功” 给商户与用户。 - **核心**:完成**信息流闭环**,用户看到支付成功,资金暂未最终交割。
二、清算阶段(轧差、对账、算净额)
- **交易归集**:清算机构(银联 / 网联)按日 / 批量汇总全网络交易,按机构(发卡行、收单行、支付公司)分类。
- **清分与对账**:
- **清分**:逐笔核对交易真实性、金额、商户 / 用户信息。
- **对账**:清算机构与各参与方核对交易流水,确保数据一致。
- **轧差(净额计算)**:计算各机构(机构可以是银行、支付机构)**应收 / 应付净额**(如 A 行应付 B 行 1000 万,B 行应付 A 行 800 万,轧差后 A 行净付 200 万),减少实际划拨笔数与金额。
- **生成清算结果**:清算机构出具**清算报文**,明确各机构应收应付金额,提交央行支付系统(大额 / 小额 / 网联清算账户)。
- **核心**:**只算不划**,确定最终债权债务,不发生实际资金转移。
三、结算阶段(资金最终划拨)
- **央行划拨**:央行根据清算结果,在各机构的**备付金账户**(央行开立)间完成净额资金划转(如 A 行准备金账户扣 200 万,B 行加 200 万)。央行划拨过来的整批资金,全部进入**对应机构在央行 / 托管行的备付金账户**。
- **机构内部分账**:
a. 收单机构收到央行结算资金,扣除手续费后,将款项划入**商户结算账户**。
b. 发卡行 / 支付机构完成用户账户最终记账(冻结转扣划)。 - **到账通知**:商户收到到账通知,交易正式终结。
- **核心**:**资金实际交割**,完成最终、不可撤销的转移。
四、关键参与方(四层架构)
- **用户层**:消费者、商户(交易发起 / 接收)。
- **机构层**:发卡行、收单行、支付机构(账户管理、扣款 / 入账)。
- **清算层**:银联、网联(交易汇总、轧差、对账)。
- **结算层**:央行(准备金账户划拨、最终结算)。
五、举例(微信扫码支付)
- 用户扫码→商户→微信支付(收单)。
- 微信→网联→用户银行卡(发卡行),验证并扣款。
- 网联批量轧差,算出微信与各银行净额。
- 央行从银行准备金账户划净额至网联 / 微信准备金账户。
- 微信扣除手续费,余款入商户微信钱包 / 银行卡。
六、清算 vs 结算(一句话区分)
- **清算**:算清楚 “谁该给谁多少钱”(数据处理、轧差)。
- **结算**:实际把钱从 A 划到 B(资金交割、最终性)。
本博客所有文章除特别声明外,均采用 CC BY-NC-SA 4.0 许可协议。转载请注明来源 咱村唯一架构师!